Reforma tributária altera regras para micro e pequenas empresas a partir de 2027; escolha entre o Simples Nacional e o regime regular de IBS e CBS pode afetar custos, créditos e formação de preços.
<OUÇA A REPORTAGEM>
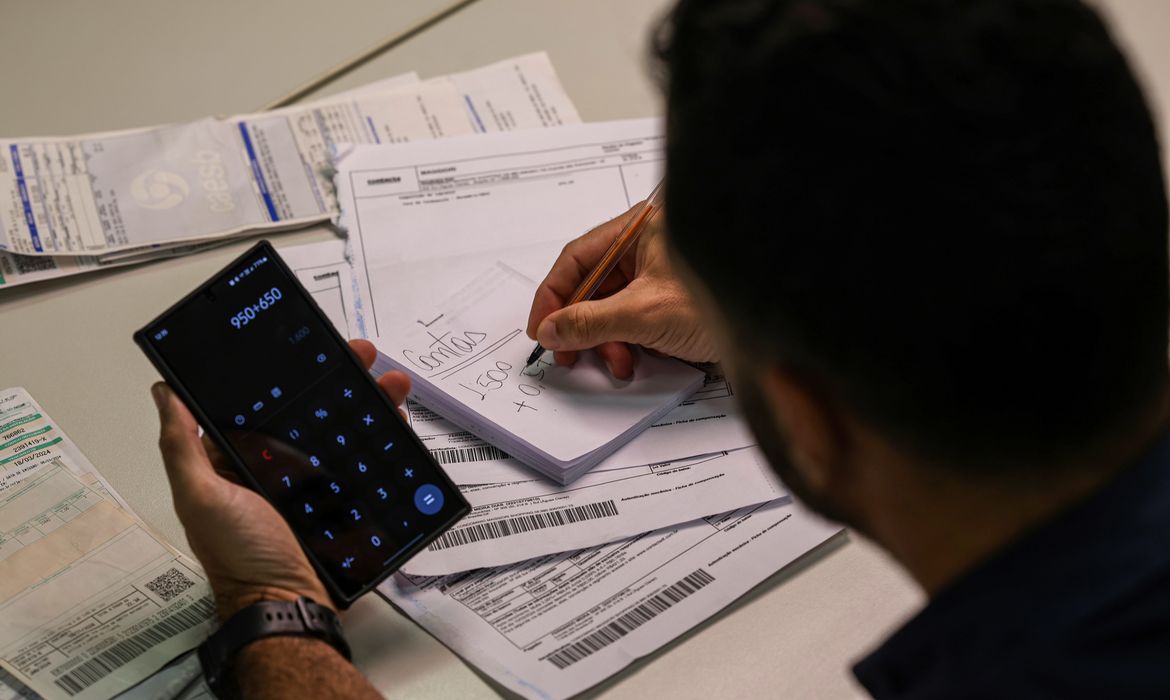
Micro e pequenas empresas têm até esta sexta-feira (30) para regularizar pendências fiscais que impediram o ingresso no Simples Nacional e para formalizar a opção pelo recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) pelo regime regular no primeiro semestre de 2027. As mudanças fazem parte da preparação para a entrada em vigor da nova etapa da reforma tributária sobre o consumo.
<Siga o canal do Jornal Local no WhatsApp>
O prazo exige atenção dos empresários porque a escolha do modelo de recolhimento poderá interferir na carga tributária, na relação comercial com fornecedores e clientes e na formação dos preços. A avaliação deve ser feita com o apoio de um contador, considerando as características de cada atividade econômica.
O período para solicitar ingresso no Simples Nacional em 2027 terminou em 15 de outubro. Agora, as empresas que tiveram o pedido impedido por alguma pendência precisam regularizar a situação até 30 de outubro, conforme o calendário estabelecido pelo Comitê Gestor do Simples Nacional (CGSN).
Reforma muda o planejamento tributário
O Simples Nacional é um regime simplificado destinado a micro e pequenas empresas com faturamento anual de até R$ 4,8 milhões. O sistema reúne diferentes tributos em uma guia única, com alíquotas que variam conforme a atividade e a receita da empresa.
Com a reforma tributária, IBS e CBS passarão a integrar o novo sistema de tributação sobre o consumo. Uma das possibilidades estabelecidas é a permanência no Simples Nacional com o recolhimento desses dois tributos dentro do próprio regime ou a opção pelo regime regular para ambos.
A segunda alternativa pode ser relevante principalmente para empresas que vendem produtos ou prestam serviços a outras pessoas jurídicas. Isso porque o recolhimento pelo regime regular permite a geração e o aproveitamento de créditos tributários conforme as regras aplicáveis.
A decisão, entretanto, não significa necessariamente redução de impostos. O resultado depende do setor, da estrutura de custos, dos fornecedores e do perfil dos clientes.
Calendário de decisões
O calendário estabelecido pelo CGSN antecipou etapas que anteriormente eram realizadas em janeiro.
O prazo para solicitar ingresso no Simples Nacional em 2027 foi de 1º de setembro a 15 de outubro de 2026. Já a escolha pelo regime regular de IBS e CBS para o primeiro semestre de 2027 pode ser formalizada até 30 de outubro.
Entre 3 de novembro e 20 de dezembro, as empresas poderão desistir das opções realizadas, respeitadas as condições estabelecidas na regulamentação.
A opção terá efeitos a partir de 1º de janeiro de 2027. Em março do próximo ano, haverá outra oportunidade para escolher o recolhimento de IBS e CBS pelo regime regular, com efeitos no segundo semestre.
O que o empresário precisa avaliar
Antes de decidir, a empresa precisa analisar não apenas a alíquota nominal dos tributos, mas também os efeitos sobre suas operações.
Entre os principais pontos estão o perfil dos clientes, a cadeia de fornecedores, a possibilidade de aproveitamento de créditos, a formação dos preços e o impacto dos tributos sobre o fluxo de caixa.
Empresas que vendem principalmente para consumidores finais podem ter resultados diferentes daquelas que fornecem produtos e serviços para outras empresas.
Quem já está enquadrado no Simples Nacional, em regra, não precisa solicitar novamente a permanência no regime. É importante, porém, verificar a situação fiscal e identificar eventuais pendências que possam comprometer o enquadramento em 2027.
Mudanças também atingem notas fiscais
A adaptação ao novo sistema tributário envolve outras obrigações. A obrigatoriedade de utilização do emissor nacional da Nota Fiscal de Serviço eletrônica (NFS-e) para empresas do Simples Nacional foi estabelecida para 1º de novembro de 2026.
As empresas precisam verificar a compatibilidade dos sistemas de gestão, a emissão das notas e a parametrização das informações fiscais.
Outra alteração envolve a Declaração de Informações Socioeconômicas e Fiscais (Defis), cujas informações passarão a ser incorporadas ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D), conforme o cronograma de implantação.
Microempreendedor individual
As mudanças no calendário do Simples Nacional não alteram a regra de opção pelo Simei, sistema de tributação do Microempreendedor Individual (MEI). Para essa categoria, a opção continua seguindo o calendário próprio, em janeiro.
A orientação para os pequenos negócios é não deixar a regularização fiscal e o planejamento tributário para o início de 2027. A transição exige revisão dos procedimentos contábeis, dos sistemas de emissão de notas e da estrutura de custos para evitar problemas no novo ano fiscal.