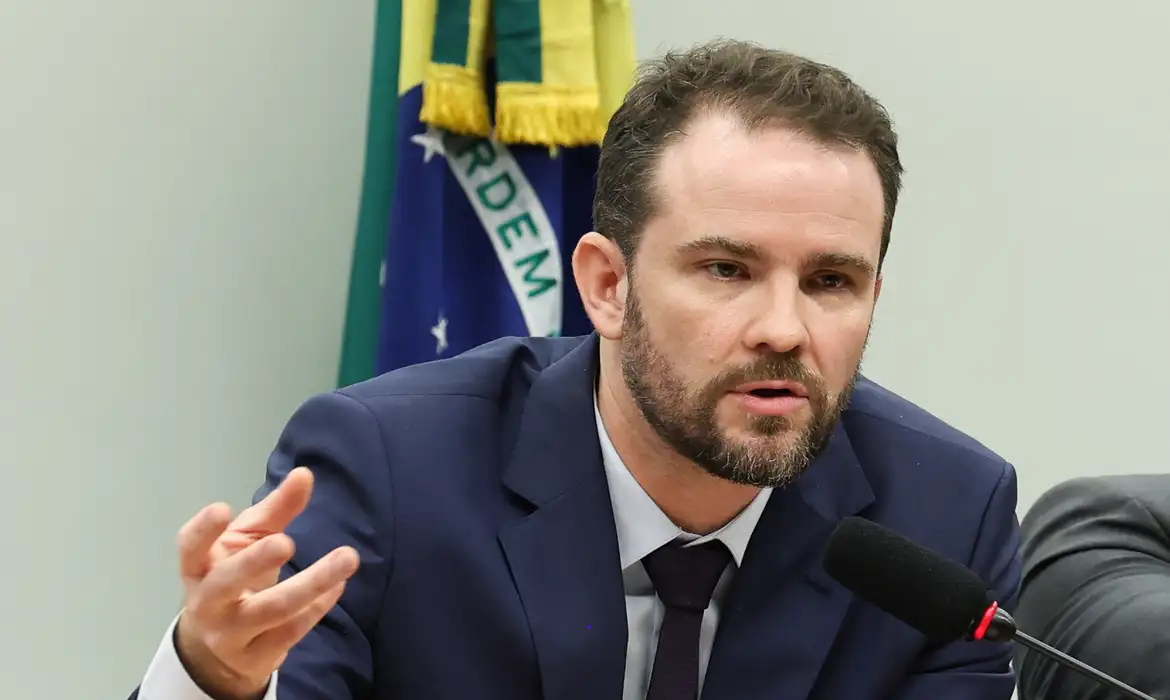
Ministro da Fazenda afirma que uma moratória de seis meses remete ao Plano Collor, implantado em março de 1990. Na ocasião, o governo bloqueou grande parte dos depósitos bancários e das aplicações financeiras, restringindo o acesso dos titulares aos próprios recursos
<OUÇA A REPORTAGEM>
<Siga o canal do Jornal Local no WhatsApp>
O ministro da Fazenda, Dario Durigan, criticou nesta terça-feira (21) a proposta atribuída ao candidato à Presidência Flávio Bolsonaro (PL) de suspender por seis meses a um ano o pagamento de dívidas de famílias e empresas. Em manifestação divulgada nas redes sociais após o debate presidencial da Band, realizado no domingo (18), Durigan afirmou que uma interrupção generalizada dos pagamentos poderia comprometer a concessão de novos empréstimos e dificultar o financiamento de consumidores, empresários e produtores rurais.
Segundo o relato sobre as declarações do candidato, a medida seria acompanhada pela abertura de mais de R$ 200 bilhões no Orçamento da União para auxiliar pessoas endividadas. Durigan questionou a viabilidade econômica da proposta e argumentou que o adiamento generalizado das obrigações financeiras poderia provocar restrições no sistema de crédito. Os efeitos, porém, dependeriam das regras de implementação, das dívidas abrangidas e de como os credores seriam compensados.
Risco para o crédito e para a atividade econômica
Durigan sustentou que a suspensão dos pagamentos poderia afetar pessoas e empresas que dependem de financiamentos para comprar bens, manter atividades comerciais ou custear a produção agrícola.
“É algo impossível de ser implementado e que prejudicaria diretamente você, empresário, cidadã, que precisa de crédito para comprar uma geladeira, um móvel ou até a sua casa própria”, afirmou o ministro, conforme o vídeo divulgado.
Na avaliação de Durigan, a interrupção dos pagamentos reduziria a disponibilidade de recursos para novos empréstimos e poderia elevar as restrições impostas pelas instituições financeiras. Ele citou como exemplos os pequenos empresários que antecipam recebíveis, consumidores que financiam compras e agricultores que precisam de crédito para plantar e manter suas safras.
O ministro também afirmou que a suspensão temporária não significaria, necessariamente, o fim das dívidas. Caso os juros continuassem incidindo durante o período, o saldo devedor poderia aumentar, mantendo ou agravando as dificuldades financeiras dos beneficiários.
A declaração apresenta a avaliação do Ministério da Fazenda sobre os riscos de uma moratória ampla. Para dimensionar o impacto efetivo da proposta, seria necessário conhecer o texto integral, os critérios de adesão, o tratamento dos juros, os prazos de pagamento e a fonte de recursos destinada a cobrir eventuais perdas dos credores.
Plano Collor e diferenças entre as medidas
O debate remete ao Plano Collor, implantado em março de 1990, durante o governo do então presidente Fernando Collor de Mello. Na ocasião, o governo bloqueou grande parte dos depósitos bancários e das aplicações financeiras, restringindo o acesso dos titulares aos próprios recursos.
A medida limitou os saques e resgates a 50 mil cruzados novos, com o bloqueio dos valores excedentes pelo prazo previsto no plano. A intervenção provocou forte impacto sobre a atividade econômica, afetando pagamentos, investimentos e decisões de consumo.
Segundo dados históricos do Banco Central, a inflação brasileira chegou a 1.621% em 1990. O plano não conseguiu estabelecer um controle duradouro da alta de preços.
Há, entretanto, uma diferença importante entre os episódios. O Plano Collor restringiu o acesso a depósitos e aplicações financeiras. A proposta atribuída a Flávio Bolsonaro trata da suspensão temporária do pagamento de dívidas. Embora ambas as situações possam envolver efeitos sobre a liquidez, não são medidas equivalentes.
Desenrola é apresentado como alternativa pelo governo
Como alternativa, Durigan defendeu a renegociação de débitos por meio do programa Desenrola Brasil, iniciativa federal voltada à redução do endividamento de famílias e pequenos empreendedores.
O ministro afirmou que uma nova etapa anunciada pelo presidente Luiz Inácio Lula da Silva (PT) deverá permitir a aquisição de dívidas com descontos superiores a 90%.
“A solução é um programa sustentável, como temos feito no Desenrola, em que, já na próxima etapa anunciada pelo presidente Lula, nós vamos adquirir suas dívidas com descontos acima de 90%, sem calote, sem magia, tudo com muita responsabilidade”, declarou.
A promessa de descontos superiores a 90% refere-se à etapa futura mencionada pelo ministro e não deve ser confundida com as condições já divulgadas para versões anteriores do programa.
O Desenrola oferece mecanismos de renegociação sujeitos a critérios específicos, que podem incluir descontos, juros reduzidos e parcelamento. A efetividade dessas medidas depende do público atendido, das condições oferecidas pelos credores e da capacidade dos devedores de cumprir os novos contratos.
A divergência entre as propostas envolve dois caminhos distintos para enfrentar o endividamento: a suspensão temporária das obrigações, conforme descrita no debate, e a renegociação dos contratos com redução dos valores devidos. A comparação exige considerar não apenas o alívio imediato para os devedores, mas também o custo fiscal, a distribuição dos riscos entre credores e beneficiários e os efeitos sobre a oferta de crédito.