Imposto Seletivo começa a ser implementado em 2027 e pretende desestimular o consumo de produtos prejudiciais à saúde e ao meio ambiente. Governo estima arrecadar R$ 41,9 bilhões no primeiro ano, com manutenção da carga tributária atual durante a transição
<OUÇA A REPORTAGEM>
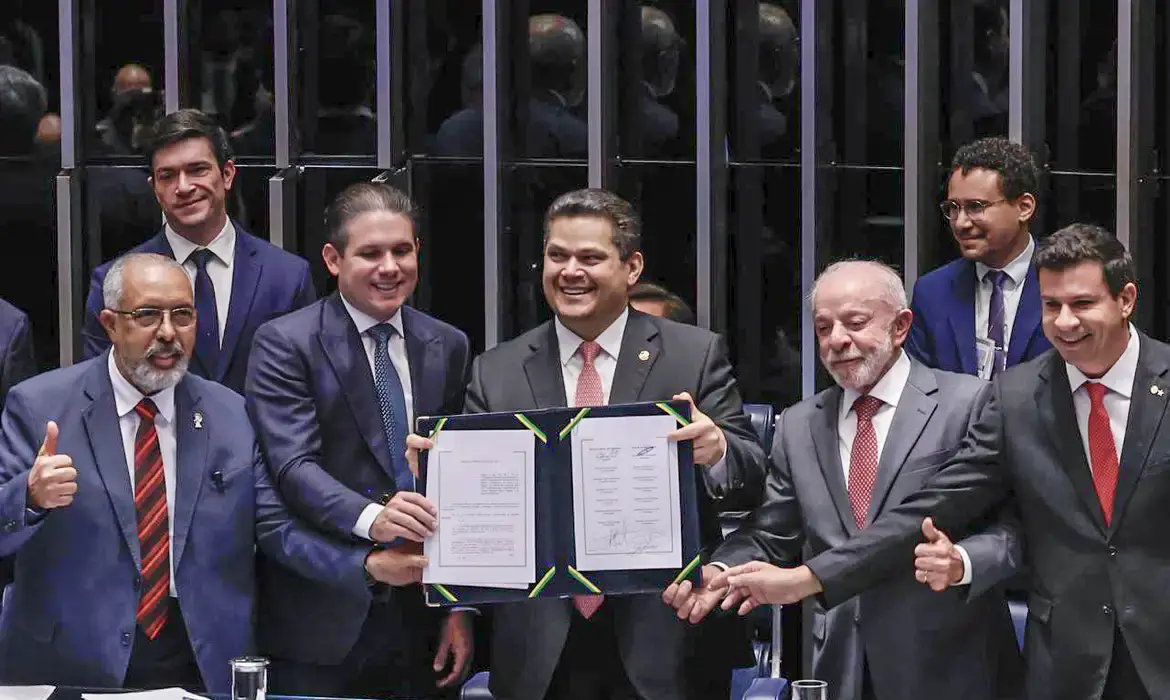
O presidente Luiz Inácio Lula da Silva (PT) assinou nesta quarta-feira (4) e encaminhou ao Congresso Nacional a medida provisória que regulamenta a cobrança do Imposto Seletivo, conhecido popularmente como “imposto do pecado”. Criado pela reforma tributária sobre o consumo, o novo tributo deverá atingir produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente, como bebidas alcoólicas, cigarros, refrigerantes, determinados veículos, extração mineral, loterias e apostas.
<Siga o canal do Jornal Local no WhatsApp>
A proposta estabelece as regras de incidência do imposto, que começará a ser implementado em 2027. A cobrança tem como objetivo desestimular o consumo de determinados produtos por meio da tributação, ao mesmo tempo que cria uma nova fonte de arrecadação para o governo federal.
Segundo o governo, a intenção é manter, durante 2027, a carga tributária atualmente aplicada aos produtos incluídos na lista. A partir de 2028, a previsão é ampliar gradualmente a tributação, conforme as regras de transição da reforma tributária.
Quais produtos serão atingidos?
O Imposto Seletivo alcançará diferentes setores da economia. A lista inclui bebidas alcoólicas, cigarros, refrigerantes e outras bebidas ultraprocessadas, além de veículos que serão tributados conforme critérios ambientais.
Também estão previstos impostos sobre a extração de determinados bens minerais, loterias, apostas esportivas e jogos de fantasy sports.
A lógica do tributo é aplicar uma cobrança diferenciada conforme o potencial de dano de cada produto ou atividade. No caso das bebidas alcoólicas, por exemplo, a tributação deverá considerar o teor alcoólico. Quanto maior a concentração de álcool, maior poderá ser a incidência do imposto. Para os veículos, serão considerados critérios relacionados ao impacto ambiental e ao nível de poluição.
Uma característica importante é que o Imposto Seletivo não será cobrado sucessivamente em todas as etapas da produção e comercialização. A incidência ocorrerá uma única vez sobre cada bem ou serviço, evitando a acumulação do tributo ao longo da cadeia produtiva.
Quando começa a cobrança?
Embora a implementação esteja prevista para 2027, o imposto não deverá ser cobrado imediatamente em janeiro. A legislação estabelece o cumprimento da chamada noventena, prazo de 90 dias entre a publicação da norma e o início da cobrança. Segundo a previsão apresentada pelo governo, o período de transição deverá se estender provavelmente até fevereiro de 2027.
Durante esse intervalo, continuará sendo aplicado o Imposto sobre Produtos Industrializados (IPI) sobre os produtos abrangidos, evitando uma interrupção na arrecadação enquanto o novo sistema entra em funcionamento.
A transição faz parte da substituição gradual do atual modelo tributário pelo sistema criado pela reforma aprovada pelo Congresso Nacional.
Governo estima arrecadação de R$ 41,9 bilhões
A equipe econômica estima arrecadar R$ 41,9 bilhões com o Imposto Seletivo em 2027, conforme previsão incluída na proposta orçamentária encaminhada ao Congresso.
A expectativa é que a arrecadação do novo tributo, somada à Contribuição sobre Bens e Serviços (CBS), ajude a manter a receita tributária em relação ao Produto Interno Bruto (PIB). A CBS também começa a ser implementada em 2027 e integra a reformulação do sistema de impostos sobre o consumo.
O tamanho da arrecadação prevista coloca o Imposto Seletivo entre os instrumentos relevantes para a composição das receitas públicas nos próximos anos.
O custo do álcool, cigarro e bebidas açucaradas para a sociedade
A justificativa para a criação do imposto também está relacionada aos custos econômicos e sociais provocados pelo consumo de determinados produtos.
Dados de um estudo da Fundação Oswaldo Cruz (Fiocruz), citados pelo Ministério da Saúde, estimam que o consumo de álcool provocou R$ 18,8 bilhões em custos para o país em 2019. Desse total, R$ 1,1 bilhão correspondeu a despesas federais com saúde e R$ 17,7 bilhões a perdas de produtividade, incluindo mortes prematuras e afastamentos do trabalho.
No caso do tabagismo, o Ministério da Saúde estima que as doenças relacionadas ao consumo de cigarros gerem R$ 153,5 bilhões em custos anuais, considerando despesas médicas e impactos indiretos sobre a economia. Em contrapartida, a arrecadação federal com a comercialização de cigarros gira em torno de R$ 8 bilhões por ano.
As bebidas ultraprocessadas também aparecem entre os produtos que motivaram a proposta. Estudos utilizados pelo governo estimam que o tratamento de doenças associadas ao consumo de refrigerantes, isotônicos e refrescos custa quase R$ 3 bilhões anuais ao Sistema Único de Saúde (SUS).
Os números são utilizados pelo governo para justificar uma política tributária que considere não apenas a arrecadação, mas também os custos que determinados hábitos de consumo provocam para os serviços públicos.
Setor de bebidas questiona aumento de impostos
A proposta também enfrenta resistência de representantes da indústria de bebidas alcoólicas. O setor argumenta que os produtos já possuem carga tributária elevada e que novos aumentos podem provocar encarecimento dos preços, redução das margens das empresas, demissões e crescimento do mercado ilegal.
Segundo representantes da indústria, os impostos podem representar entre 40% e mais de 80% do preço final de determinadas bebidas.
O debate envolve interesses econômicos importantes. De um lado, o governo defende a tributação como instrumento de proteção à saúde pública e ao meio ambiente. De outro, produtores e comerciantes alertam para os impactos sobre a atividade econômica e o emprego.
Congresso terá papel decisivo
A medida provisória agora será analisada pelo Congresso Nacional, onde poderá receber emendas e passar por alterações durante a tramitação. A discussão deverá envolver representantes da indústria, setores produtivos, área da saúde e integrantes da equipe econômica.
O principal ponto de disputa será a definição das alíquotas e dos critérios de tributação de cada produto, além dos efeitos sobre preços, arrecadação e comportamento dos consumidores.
A regulamentação do Imposto Seletivo representa uma das etapas mais importantes da implantação da reforma tributária, com mudanças que deverão atingir diretamente o mercado consumidor brasileiro a partir de 2027.